Domain gmbh-insolvenz.de kaufen?
Wir ziehen mit dem Projekt
gmbh-insolvenz.de um.
Sind Sie am Kauf der Domain
gmbh-insolvenz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gmbh-insolvenz.de kaufen?
Was sind die häufigsten diagnostischen Verfahren zur Feststellung von Bluthochdruck?
Die häufigsten diagnostischen Verfahren zur Feststellung von Bluthochdruck sind die Blutdruckmessung, die 24-Stunden-Blutdruckmessung und die Ultraschalluntersuchung der Nierenarterien. Weitere Untersuchungen können ein EKG, Laboruntersuchungen und eine Urinuntersuchung umfassen. Die genaue Diagnose und Behandlung sollte immer von einem Arzt durchgeführt werden. **
Was sind die gängigsten diagnostischen Verfahren zur Feststellung von Krankheiten?
Die gängigsten diagnostischen Verfahren zur Feststellung von Krankheiten sind Blutuntersuchungen, bildgebende Verfahren wie Röntgen oder MRT und körperliche Untersuchungen durch Ärzte. Weitere wichtige Methoden sind Ultraschall, Endoskopie und Biopsien. **
Ähnliche Suchbegriffe für Feststellung
Top-Angebote
Produkte zum Begriff Feststellung:
-
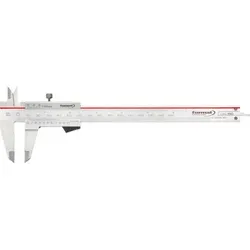
FORMAT Taschenmessschieber Feststellung rostfrei 300mmTaschenmessschieber mit rechteckigem Tiefenmaß Ausführung: Aus rostfreiem Stahl, gehärtet, Ableseteile und Nonius matt verchromt. Rückseite mit Gewindetabelle. Anwendung: Für Innen-, Außen-, Tiefen- und Stufenmessungen. Abbildung zeigt Abmessung 150 mm.Eigenschaften:Typ: INOXDIN: DIN862Ausführung:...52,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
FORMAT Taschenmessschieber rostfrei Feststellung 200mmTaschenmessschieber Ausführung: Aus rostfreiem Stahl, gehärtet, Ableseteile und Nonius matt verchromt. Präzise durch besonders leichtgängige Führungseigenschaften. Einfache Einhandbedienung durch optimierte Daumennocke. Rückseite mit Gewindetabelle. Anwendung: Für Innen-, Außen-, Tiefen- und Stufe...34,57 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
-
Wie lange dauert Feststellung Berufsunfähigkeit?
Die Dauer der Feststellung der Berufsunfähigkeit kann variieren und hängt von verschiedenen Faktoren ab. In der Regel müssen Versicherte ärztliche Unterlagen und Gutachten vorlegen, um ihre Berufsunfähigkeit nachzuweisen. Dieser Prozess kann einige Wochen bis mehrere Monate in Anspruch nehmen. Es ist wichtig, dass alle erforderlichen Informationen vollständig und korrekt eingereicht werden, um Verzögerungen zu vermeiden. In einigen Fällen kann es auch zu Nachprüfungen oder weiteren Untersuchungen kommen, was die Dauer des Feststellungsprozesses verlängern kann. Es ist ratsam, sich frühzeitig über die genauen Schritte und Fristen zur Feststellung der Berufsunfähigkeit zu informieren. **
-
Wie kann die korrekte Feststellung von Tatsachen in einem gesetzlichen Verfahren gewährleistet werden?
Die korrekte Feststellung von Tatsachen in einem gesetzlichen Verfahren kann durch die Einhaltung von rechtlichen Verfahrensregeln sichergestellt werden. Dazu gehören die Anhörung aller beteiligten Parteien, die Beweisaufnahme durch das Gericht und die Möglichkeit zur Stellungnahme. Zudem können unabhängige Gutachter oder Sachverständige hinzugezogen werden, um die Faktenlage zu klären. **
-
Was haltet ihr von Weidels Feststellung?
Als KI habe ich keine Meinung, aber ich kann Ihnen sagen, dass Weidels Feststellung je nach Kontext unterschiedlich bewertet werden kann. Es hängt davon ab, welche Aussage genau gemeint ist und wie sie begründet wird. Es ist wichtig, die Argumente und Fakten zu prüfen, um eine fundierte Meinung zu bilden. **


Wer zahlt die Feststellung des Todes?
Die Feststellung des Todes wird in der Regel von einem Arzt durchgeführt. In einigen Fällen kann auch ein Notarzt oder ein Gerichtsmediziner hinzugezogen werden. Die Kosten für die Feststellung des Todes werden in der Regel von der Krankenkasse des Verstorbenen übernommen. Falls der Verstorbene keine Krankenversicherung hatte, können die Kosten von den Angehörigen getragen werden. In einigen Fällen kann auch das Sozialamt die Kosten übernehmen, wenn die Angehörigen finanziell nicht dazu in der Lage sind. **
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
Top-Angebote
Produkte zum Begriff Feststellung:
-
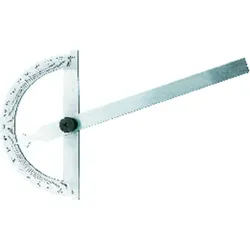
Gradmesser mit Feststellung 150/200mmMit diesem Gradmesser ist es möglich, Winkelgrade von 0° bis 180° zu messen. Die Skalierung des Winkelmessers befindet sich auf dem offenen und halbrunden Bogen. Um Winkel genau übertragen zu können, ist eine Feststellschraube angebracht. Der Gradmesser ist durch die mattverchromte Oberfläche korrosionsbeständig und erhöht die Ablesbarkeit durch eine geringe Bildung von Reflexionen.19,94 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
FORMAT Taschenmessschieber Feststellung rostfrei 300mmTaschenmessschieber mit rechteckigem Tiefenmaß Ausführung: Aus rostfreiem Stahl, gehärtet, Ableseteile und Nonius matt verchromt. Rückseite mit Gewindetabelle. Anwendung: Für Innen-, Außen-, Tiefen- und Stufenmessungen. Abbildung zeigt Abmessung 150 mm.Eigenschaften:Typ: INOXDIN: DIN862Ausführung:...52,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
FORMAT Taschenmessschieber rostfrei Feststellung 200mmTaschenmessschieber Ausführung: Aus rostfreiem Stahl, gehärtet, Ableseteile und Nonius matt verchromt. Präzise durch besonders leichtgängige Führungseigenschaften. Einfache Einhandbedienung durch optimierte Daumennocke. Rückseite mit Gewindetabelle. Anwendung: Für Innen-, Außen-, Tiefen- und Stufe...34,57 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten diagnostischen Verfahren zur Feststellung von Bluthochdruck?
Die häufigsten diagnostischen Verfahren zur Feststellung von Bluthochdruck sind die Blutdruckmessung, die 24-Stunden-Blutdruckmessung und die Ultraschalluntersuchung der Nierenarterien. Weitere Untersuchungen können ein EKG, Laboruntersuchungen und eine Urinuntersuchung umfassen. Die genaue Diagnose und Behandlung sollte immer von einem Arzt durchgeführt werden. **
-
Was sind die gängigsten diagnostischen Verfahren zur Feststellung von Krankheiten?
Die gängigsten diagnostischen Verfahren zur Feststellung von Krankheiten sind Blutuntersuchungen, bildgebende Verfahren wie Röntgen oder MRT und körperliche Untersuchungen durch Ärzte. Weitere wichtige Methoden sind Ultraschall, Endoskopie und Biopsien. **
-
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
-
Wie lange dauert Feststellung Berufsunfähigkeit?
Die Dauer der Feststellung der Berufsunfähigkeit kann variieren und hängt von verschiedenen Faktoren ab. In der Regel müssen Versicherte ärztliche Unterlagen und Gutachten vorlegen, um ihre Berufsunfähigkeit nachzuweisen. Dieser Prozess kann einige Wochen bis mehrere Monate in Anspruch nehmen. Es ist wichtig, dass alle erforderlichen Informationen vollständig und korrekt eingereicht werden, um Verzögerungen zu vermeiden. In einigen Fällen kann es auch zu Nachprüfungen oder weiteren Untersuchungen kommen, was die Dauer des Feststellungsprozesses verlängern kann. Es ist ratsam, sich frühzeitig über die genauen Schritte und Fristen zur Feststellung der Berufsunfähigkeit zu informieren. **
Ähnliche Suchbegriffe für Feststellung
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebsfortführung in Restrukturierung und InsolvenzBetriebsfortführung in Restrukturierung und Insolvenz , Ein ausgewiesenes Autorenteam aus Wissenschaft und Praxis zeigt die rechtlichen, konjunkturellen und wirtschaftlichen Rahmenbedingungen für erfolgreiche Betriebsfortführungen auf. Beschrieben sind die Voraussetzungen einer zulässigen Fortführung sowohl unter den Bedingungen eines Regelverfahrens als auch im Rahmen der Eigenverwaltung. Zusätzlich werden die Schnittstellen zu den betriebswirtschaftlichen Anforderungen, aber auch den administrativen und organisatorischen Voraussetzungen umfassend erörtert. Die Neuauflage berücksichtigt das am 1.1.2021 in Kraft getretene SanInsFoG. Es hat u. a. mit dem StaRUG ein Restrukturierungsverfahren eingeführt, das einen Paradigmenwechsel vornimmt und nicht mehr auf die bestmögliche Gläubigerbefriedigung abzielt, sondern das Sanierungsinteresse des Schuldners als Verfahrensziel postuliert. Als selbstverständlich wird die Fortführung des Geschäftsbetriebs während des Restrukturierungsvorhabens erachtet. Auch die damit verbundenen Anforderungen an Planung, Umsetzung und Risikovermeidung einer Betriebsfortführung werden in der Neuauflage umfassend und ergänzend behandelt, ebenso wie die Anforderungen an die Geschäftsführung im Früh- und Vorstadium einer Unternehmenskrise. Mit der Berücksichtigung aller Änderungen ist das Werk ein Muss für alle, die - in welcher Funktion auch immer - Betriebsfortführungen planen, leiten und durchführen der in sonstiger Art und Weise involviert sind. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202308, Produktform: Kartoniert, Titel der Reihe: RWS-Kommentar##, Redaktion: Mönning, Rolf-Dieter, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Keyword: Betriebsfortführung; Insolvenz; Restrukturierung; Sanierung, Fachschema: Betrieb / Betriebsführung~Betriebsführung~Führung / Betriebsführung~Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 1674, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: RWS Verlag, Verlag: RWS Verlag, Verlag: RWS Verlag Kommunikationsforum GmbH & Co. KG, Länge: 245, Breite: 175, Höhe: 76, Gewicht: 2372, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783814510101 9783814590066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 580504198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gradmesser mit Feststellung 150/200mmDieser Gradmesser ermöglicht die exakte Messung von Winkelgraden. Der Gradmesser verfügt über eine Feststellschraube zum Fixieren des Zeigers. Seine Skala ist stets gut lesbar, da die matt verchromte Oberfläche Reflexionen und Spiegelungen verringert. Die Abmessung der Winkelgrade auf der Skala erfolgt in 1°-Schritten und reicht bis zu einem Winkel von 180°.19,71 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
Wie kann die korrekte Feststellung von Tatsachen in einem gesetzlichen Verfahren gewährleistet werden?
Die korrekte Feststellung von Tatsachen in einem gesetzlichen Verfahren kann durch die Einhaltung von rechtlichen Verfahrensregeln sichergestellt werden. Dazu gehören die Anhörung aller beteiligten Parteien, die Beweisaufnahme durch das Gericht und die Möglichkeit zur Stellungnahme. Zudem können unabhängige Gutachter oder Sachverständige hinzugezogen werden, um die Faktenlage zu klären. **
-
Was haltet ihr von Weidels Feststellung?
Als KI habe ich keine Meinung, aber ich kann Ihnen sagen, dass Weidels Feststellung je nach Kontext unterschiedlich bewertet werden kann. Es hängt davon ab, welche Aussage genau gemeint ist und wie sie begründet wird. Es ist wichtig, die Argumente und Fakten zu prüfen, um eine fundierte Meinung zu bilden. **
-
Wer zahlt die Feststellung des Todes?
Die Feststellung des Todes wird in der Regel von einem Arzt durchgeführt. In einigen Fällen kann auch ein Notarzt oder ein Gerichtsmediziner hinzugezogen werden. Die Kosten für die Feststellung des Todes werden in der Regel von der Krankenkasse des Verstorbenen übernommen. Falls der Verstorbene keine Krankenversicherung hatte, können die Kosten von den Angehörigen getragen werden. In einigen Fällen kann auch das Sozialamt die Kosten übernehmen, wenn die Angehörigen finanziell nicht dazu in der Lage sind. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.